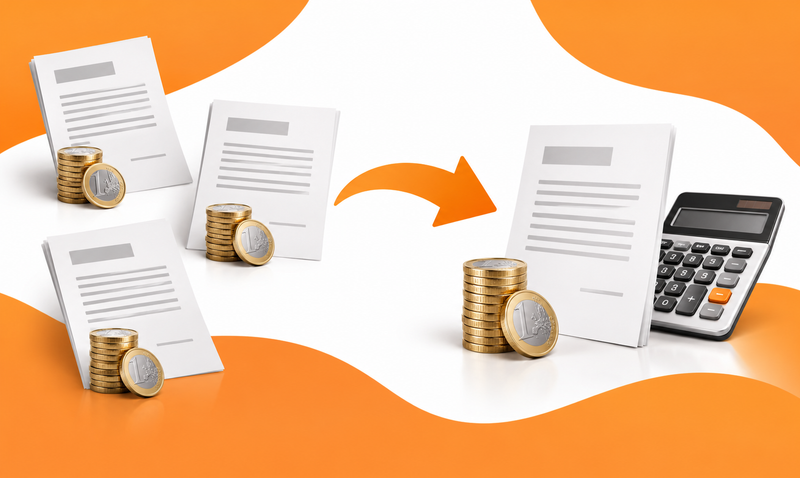

Mažesnė mėnesio įmoka ir pigesnė paskola nėra tas pats. Refinansuojant galima sumažinti bendras likusias išlaidas, palengvinti mėnesio biudžetą arba sujungti kelis mokėjimus. Prieš ieškant pasiūlymo reikia pasirinkti, kurį iš šių tikslų norite pasiekti. Kitaip lengva sutaupyti šį mėnesį, bet sumokėti daugiau per visą sutarties laiką.
Pirmiausia suskaičiuokite likusią skolų kainą
Paprašykite dabartinių kreditorių dviejų skaičių: kiek dar sumokėtumėte laikydamiesi grafikų ir kiek kainuotų visiškai grąžinti skolas pasirinktą dieną. Tai skirtingos sumos. Į būsimas įmokas įtrauktos dar nesukauptos palūkanos, o uždarymo sumoje gali būti iki konkrečios dienos sukauptų palūkanų ir taikomų mokesčių.
Šie duomenys reikalingi ir vertinant „SMSPinigai“ paskolų refinansavimo sąlygas. Naują pasiūlymą prašykite skaičiuoti tik esamoms skoloms padengti. Papildomai pasiskolinti pinigai iškreiptų palyginimą: tuomet lygintumėte ne vien kredito kainą, bet ir skirtingą skolos dydį.
Surinkite sutarčių numerius, mokėjimo datas ir informaciją apie galimas uždarymo išlaidas. Bendras sąskaitos likutis ar apytikris skaičius programėlėje gali neatskleisti tikslios grąžinimo sumos.
Du scenarijai su skirtingu rezultatu
Tarkime, pagal senas sutartis liko sumokėti 8 400 Eur. Naujos sutarties visų mokėjimų suma būtų 8 050 Eur, o į ją neįtrauktos perėjimo išlaidos – 100 Eur. Tuomet skirtumas būtų 250 Eur jūsų naudai. Tai iliustracinis skaičiavimas, ne kreditoriaus pasiūlymas.
Dabar įsivaizduokite, kad naujas grafikas sumažina mėnesio įmoką, bet iš viso kartu su perėjimo išlaidomis reikėtų sumokėti 9 000 Eur. Biudžetas kas mėnesį palengvėtų, tačiau likusi skola kainuotų 600 Eur daugiau. Toks sprendimas gali padėti išvengti vėlavimo, bet jo nereikėtų vadinti sutaupymu.
Bendrą finansinį skirtumą skaičiuokite iš likusių senų mokėjimų atėmę visus naujus mokėjimus ir tik tas perėjimo išlaidas, kurios dar neįtrauktos. Tos pačios išlaidos neturi būti atimamos dukart. Jei pasiūlymo palūkanos gali keistis, apskaičiuotas rezultatas taip pat nėra garantuotas.
Viena įmoka naudinga tik už aiškią kainą
Kelių įsipareigojimų sujungimas sumažina mokėjimo datų skaičių. Tai gali būti patogu, kai pajamos gaunamos vieną kartą per mėnesį, o senos įmokos išsidėsčiusios skirtingomis dienomis. Tačiau patogumą verta vertinti atskirai nuo kainos.
Lietuvos bankas ragina lyginti kelių davėjų pasiūlymus ir bendrą mokamą sumą. Refinansavimo atveju tai ypač svarbu, nes nauja sutartis dažnai turi kitą terminą. Mažesnė palūkanų norma savaime dar neparodo visų likusių išlaidų.
Prieš perkeldami skolas pasiteiraukite, ką gali pasiūlyti dabartinis kreditorius. Jei problema tik nepatogi mokėjimo data, galbūt nereikės keisti viso finansavimo. Jei nuolat trūksta pinigų būtinoms išlaidoms, vien naujas grafikas problemos priežasties nepašalins.
Senos sutartys nesibaigia pateikus paraišką
Refinansavimas yra naujas įsipareigojimas, todėl bus vertinamas kreditingumas, o teigiamas sprendimas negarantuojamas. Iki patvirtinto skolų padengimo senas įmokas mokėkite pagal galiojančias sutartis.
Iš anksto išsiaiškinkite, kas perves lėšas ankstesniems kreditoriams ir kaip gausite patvirtinimą apie uždarytus įsipareigojimus. Ypač svarbu patikrinti, ar neliko aktyvių kredito limitų, kuriuos ketinote panaikinti. Refinansavimo rezultatas turėtų būti ne vien nauja sutartis, bet ir tiksliai sutvarkytos ankstesnės skolos.